
A palavra “dívida” costuma tirar o sono de muita gente. Quando as contas se acumulam, é normal sentir que perdemos o controle da nossa própria vida financeira, gerando uma ansiedade que paralisa a rotina do lar e da família. Mas, respire fundo! O primeiro passo para sair dessa situação não é o desespero, e sim a organização, a clareza e a estratégia certa para reduzir suas dívidas.
Não importa o tamanho do obstáculo financeiro que você está enfrentando hoje: com um plano estruturado, um passo de cada vez, é totalmente possível virar esse jogo, limpar o seu nome, quitar seus compromissos e voltar a ter paz e tranquilidade ao deitar a cabeça no travesseiro.
Abaixo, você encontrará estratégias práticas, didáticas e diretas para começar a reduzir as suas dívidas hoje mesmo!
Por Que Enfrentar as Dívidas É o Maior Ato de Liberdade?
Antes de partirmos para as regras de ação, é fundamental compreender a transformação que a quitação de débitos traz para a sua vida:
- Fim da Ansiedade Diária: Eliminar as dívidas retira o peso mental constante de cobranças, juros acumulados e insegurança quanto ao futuro.
- Recuperação do Controle e Dignidade: Você volta a decidir para onde vai o seu dinheiro, em vez de trabalhar apenas para pagar juros abusivos aos bancos.
- Proteção da Família e do Lar: A organização financeira garante estabilidade para cobrir os gastos essenciais da casa, como alimentação, saúde e educação.
- Construção de uma Reserva para o Futuro: O dinheiro que antes era destinado ao pagamento de parcelas passa a ser guardado para os seus próprios projetos e conquistas.
Os 5 Passos Práticos para Eliminar Suas Dívidas
Passo 1: Coloque Tudo no Papel (O Raio-X Financeiro)
Você não pode vencer um inimigo que não consegue ver ou que tenta ignorar. O maior erro de quem acumula débitos é o medo de encarar os números reais.
- O Que Fazer: Pegue um caderno de anotações ou abra uma planilha no computador. Liste absolutamente todas as dívidas que você possui hoje: faturas de cartão de crédito, cheque especial, empréstimos bancários, carnês de lojas e até aquele dinheiro pedido emprestado para conhecidos ou familiares.
- O Detalhe de Ouro: Ao lado de cada item, anote três informações cruciais:
- O valor total atualizado da dívida.
- O valor da parcela mensal.
- A taxa de juros cobrada por mês.
Passo 2: Ataque os “Vilões dos Juros” Primeiro
Nem toda dívida é igual. Algumas crescem feito uma bola de neve em alta velocidade, enquanto outras têm juros mais controlados.
- A Estratégia dos Juros Altos (Método Avalanche): Olhe para o seu Raio-X Financeiro e identifique quais débitos possuem as maiores taxas de juros (geralmente o rotativo do cartão de crédito e o cheque especial).
- Foco Total: Concentre seus esforços, economias e qualquer dinheiro extra para quitar ou renegociar essas dívidas de juros altos primeiro, enquanto mantém o pagamento mínimo ou em dia das outras contas mais baratas.
Passo 3: O Poder da Renegociação (Não Tenha Vergonha de Ligar)
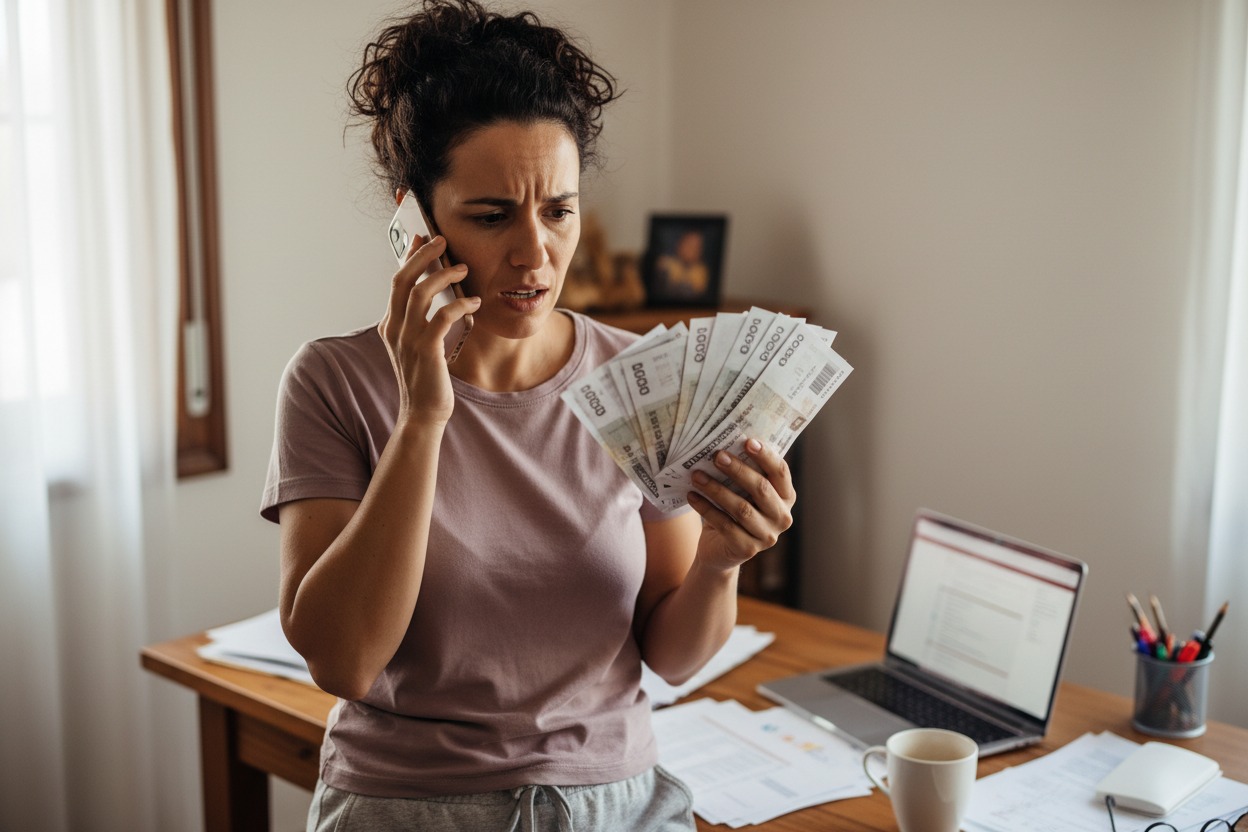
Os bancos e credores preferem negociar o valor com descontos significativos do que correr o risco de não receber nada. Ter iniciativa para negociar é um ato de maturidade financeira.
- Como Agir: Entre em contato direto com os canais de atendimento dos seus credores. Seja clara: informe que deseja quitar a dívida, mas que o valor atual não cabe no seu orçamento diário. Peça propostas com desconto para pagamento à vista ou busque o parcelamento com redução drástica dos juros.
- Aproveite Feirões Oficiais: Fique atenta às campanhas de renegociação (como os Feirões Limpa Nome do Serasa ou mutirões dos próprios bancos). Nessas ocasiões, os descontos sobre juros e multas podem chegar a até 90% do valor total.
Passo 4: Estanque o Sangramento (Corte o Uso do Crédito)
Enquanto você estiver tentando apagar um incêndio no seu orçamento, não pode continuar jogando lenha na fobreira.
- A Regra É Clara: Durante todo o processo de quitação de dívidas, congele completamente o uso do cartão de crédito e do cheque especial. Esconda os cartões, bloqueie temporariamente as funções no aplicativo do celular ou corte o cartão físico, se necessário.
- Uso Exclusivo do Saldo Real: Passe a transacionar apenas com o dinheiro que você realmente possui na conta bancária (via Pix ou cartão de débito). Isso evita a criação de novas dívidas e impede que o problema continue crescendo.
Passo 5: Faça uma “Faxina Financeira” e Gere Renda Extra
Para acelerar o pagamento dos débitos e obter descontos para quitar à vista, você precisará criar um fôlego financeiro temporário.
- Cortes Temporários: Avalie detalhadamente os seus gastos mensais e elimine tudo o que for supérfluo (assinaturas de serviços não utilizados, saídas diárias e compras por impulso). Lembre-se: é um ajuste temporário para garantir a sua paz permanente.
- Gere Renda Extra Focada: Utilize suas habilidades pessoais para fazer entrar mais dinheiro em caixa. Isso pode incluir a produção de doces ou salgados para venda, prestação de serviços de consultoria na sua área de conhecimento, produção de artesanato e papelaria, ou a realização de um “desapego” vendendo roupas, móveis e objetos parados em casa. Todo o valor dessa renda extra deve ser carimbado e enviado diretamente para a quitação das dívidas.
Guia Prático de Priorização: Qual Dívida Pagar Primeiro?
Para evitar dúvidas na hora de organizar os pagamentos, utilize o fluxo prioritário abaixo:
| Prioridade | Tipo de Dívida | Motivo da Prioridade | Ação Recomendada |
|---|---|---|---|
| 1º Lugar (Urgente) | Serviços Essenciais (Água, luz, gás, aluguel) | Risco direto de corte de fornecimento ou perda de moradia. | Manter rigorosamente em dia antes de qualquer outra conta. |
| 2º Lugar (Juros Críticos) | Cartão de Crédito e Cheque Especial | As taxas de juros são as mais altas do mercado e multiplicam a dívida rapidamente. | Negociar com urgência e concentrar a renda extra na quitação. |
| 3º Lugar (Garantias) | Financiamento de Veículo ou Imóvel | Risco de perda do bem que serve como garantia no contrato. | Manter as parcelas em dia ou buscar portabilidade de crédito. |
| 4º Lugar (Baixo Risco) | Empréstimos Pessoais sem Garantia / Carnês | Juros menores em comparação ao cartão e sem perda de bens essenciais. | Negociar parcelamentos com valores que caibam no bolso. |
Tabela de Planejamento da Renegociação
Antes de entrar em contato com o banco para fechar um acordo, prepare-se utilizando a estrutura a seguir para não aceitar parcelas que não conseguirá pagar:
Valor Maˊximo da Parcela do Acordo=Renda Lıˊquida Mensal−Gastos Essenciais da Casa (Alimentac¸a˜o, Moradia, Sauˊde)
Exemplo Prático de Negociação:
- Renda Líquida Mensal da Família: R$ 3.000,00
- Gastos Essenciais Inegociáveis (Feira, água, luz, remédios): R$ 2.200,00
- Sobra Líquida Real para Acordos: R$ 800,00
- Regra de Segurança: A soma de todas as parcelas das renegociações nunca deve ultrapassar o limite de R$ 800,00.
Se a proposta oferecida pelo banco exigir parcelas acima do seu saldo disponível, recuse educadamente e peça uma reestruturação com prazos maiores ou descontos superiores. Nunca assine um acordo que vá comprometer a compra de alimentos da sua família!
Teste Prático: Qual o Seu Nível de Preparo para Eliminar as Dívidas?
Responda às 5 perguntas abaixo com SIM ou NÃO:
- Você tem anotado em um único lugar o valor exato de tudo o que deve hoje?
- Você sabe quais das suas dívidas possuem as maiores taxas de juros por mês?
- O uso do seu cartão de crédito está suspenso durante a fase de organização das contas?
- Você já mapeou pelo menos 2 gastos supérfluos que pode cortar esta semana?
- Você tem clareza de quanto sobra do seu salário para oferecer na renegociação das parcelas?
- De 4 a 5 respostas “SIM”: Excelente! Você já possui o plano de ação desenhado e está totalmente pronta para quitar seus débitos e recuperar o controle das suas finanças nos próximos meses!
- De 0 a 3 respostas “SIM”: É hora de colocar o Passo 1 em prática hoje mesmo. Pegue o caderno, anote seus números sem medo e siga as instruções deste guia um passo de cada vez.
Um Passo de Cada Vez Rumo à Sua Liberdade!
Sair das dívidas não é um evento que acontece da noite para o dia, mas sim um processo contínuo que exige paciência, constância e disciplina. Não se julgue pelos erros do passado: o mais importante é a decisão que você toma a partir de agora para transformar a sua realidade.
Comemore cada pequena vitória ao longo do caminho — seja o cancelamento de um cartão de crédito, o primeiro acordo fechado com desconto ou o pagamento da última parcela de um carnê. A organização financeira tem o poder de transformar vidas, restaurar a tranquilidade da sua família e abrir portas para um futuro próspero. O momento de começar a reescrever a sua história é agora!
Vamos Conversar?
Você já começou a colocar as suas contas no papel ou ainda sente aquele frio na barriga na hora de encarar o caderno de finanças? Qual destas estratégias você vai aplicar primeiro?
Deixe o seu comentário logo abaixo! Vamos conversar, trocar ideias práticas e dar juntas esse passo fundamental rumo à sua tranquilidade financeira! 💖